


11月11日,山东高速路桥集团股份有限公司(证券代码:000498 证券简称:山东路桥)披露《2026 年面向专业投资者公开发行公司债券(第二期)募集说明书》,本期债券面值总额不超过5亿元(含5亿元)。
募集说明书风险提示章节直言,公司存在经营活动现金流入下降、有息负债规模较大、短期债务占比较高等经营风险,引发市场对这家山东基建龙头财务状况的关注。
时间回溯至10月25日,山东路桥对外发布《2026年第三季度报告》。作为山东高速集团旗下核心基建上市平台,公司手握公路、市政大批工程项目,但财报数据显现出营收、利润同步下滑,经营现金流大幅转负,债务结构压力凸显等多重现实。
营收利润双双回落,基建压力显现
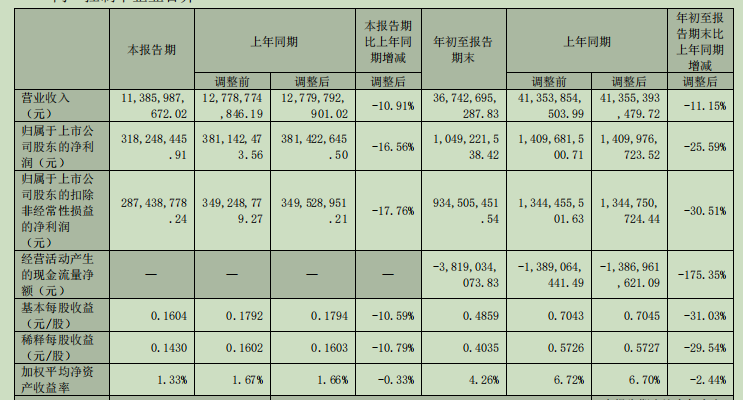
财报显示,2026年前三季度,山东路桥实现营业收入367.43亿元,同比下降11.15%;归属于上市公司股东的净利润10.49亿元,同比下滑25.59%;扣除非经常性损益后的净利润9.35亿元,同比降幅达30.51%。
单季度来看,2026年第三季度实现营收113.86亿元,同比下滑10.91%,归母净利润3.18亿元,同比下降16.56%,规模与盈利水平均出现回落。
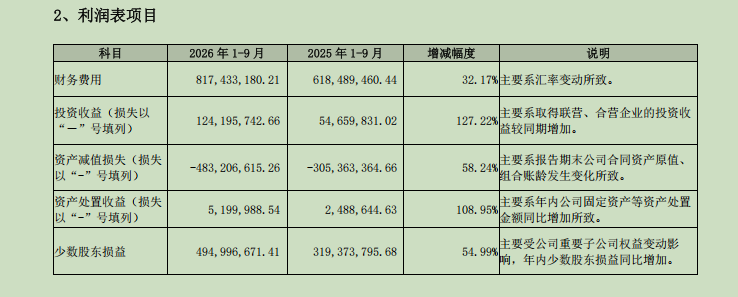
利润表多项科目变化,进一步解释盈利承压的原因。前三季度公司财务费用8.17亿元,同比增长32.17%,主要受汇率变动影响;资产减值损失4.83亿元,同比增长58.24%,源于报告期末合同资产原值、组合账龄结构发生变化。不过公司投资收益同比大幅增长127.22%,联营合营企业收益贡献提升,在一定程度上对冲主业带来的盈利压力。
作为区域基建龙头,山东路桥业务以公路工程施工业务为主,该业务的主要客户包括国有企事业单位以及各级政府,公司营业收入受政府交通、基建工程项目投资规模的影响较
大。而国家宏观经济状况和对未来经济发展的预期、现有基础设施的使用状况和对未来扩张需求的预期、国家对各地区经济发展的政策和规划以及各级政府的财政能力等因素都会对交通及其他基础设施投资产生影响。
经营现金流深度承压,债务规模持续抬升
相较于营收利润,现金流与债务指标是市场关注的重中之重。
三季报数据显示,2026年前三季度,公司经营活动产生的现金流量净额为-38.19亿元,同比-13.87亿元,同比降幅175.35%,公司解释主要系销售回款和采购支付时间错配所致。在工程类企业中,项目垫资、结算滞后、上游采购付款集中,很容易造成阶段性经营现金流净流出。
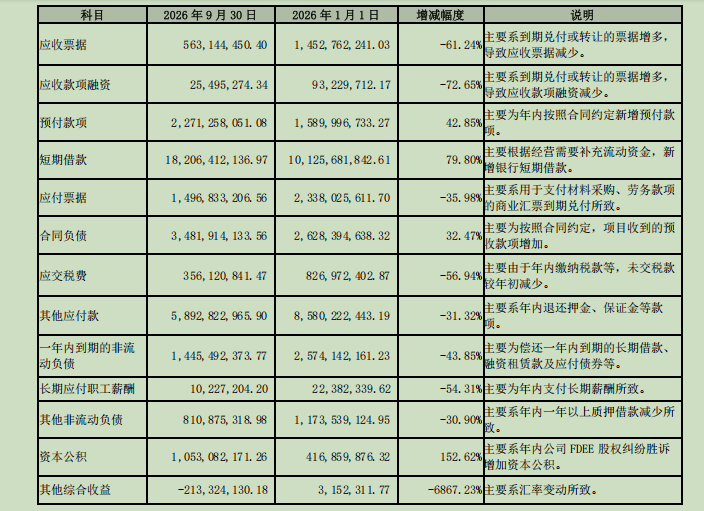
负债端压力同样值得关注。截至9月末,公司短期借款182.06亿元,较年初101.26亿元,增幅高达79.80%,公司根据经营需要补充流动资金,新增大量银行短期借款。叠加长期借款、应付债券攀升,整体有息负债体量维持高位。
资产负债表同时显示,预付款项较年初增长42.85%,合同负债增长32.47%,反映出业务开展过程中预付、预收两头同时扩张。
为匹配项目周转,公司持续开展直接融资,本次拟发行不超过5亿元专业投资者公司债,也是拓宽融资渠道、优化债务结构的举措之一。
对于基建企业而言,如何平衡项目拓展、资金周转、债务期限,是后续经营需要持续破解的课题。
股东信心托底,考验企业精细化经营能力
在业绩、现金流承压的背景下,来自大股东层面的支持信号颇为醒目。
9月24日,山东路桥发布公告,控股股东山东高速集团及其一致行动人计划6个月内,以自有资金或专项贷款增持上市公司股份,增持总金额区间4.5亿元—9亿元。
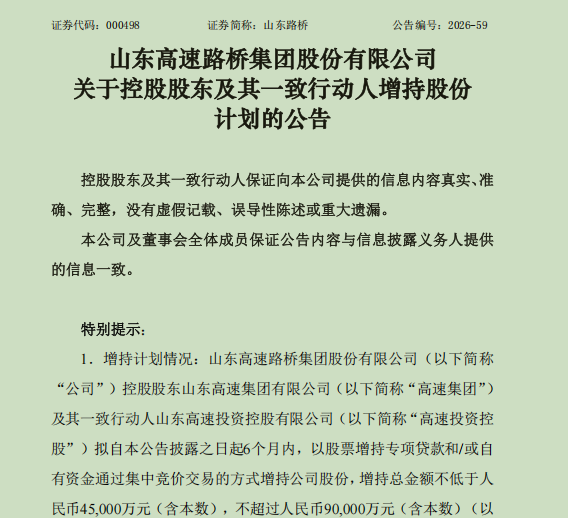
截至10月19日,高速集团和高速投资控股通过集中竞价交易的方式增持公司股份1655.14万股,占公司总股本的1.07%。
但股东增持是信心背书,并不直接改变企业经营现状。未来山东路桥需要直面多重现实命题。
放眼行业大环境,基建企业正告别过去高速扩张模式,从拼规模转向重质量、重现金流、重风险管控。
对于山东路桥而言,如何在抢抓项目机遇的同时守住财务安全底线,实现规模、效益、现金流三者均衡,将成为接下来经营发展的核心考题。
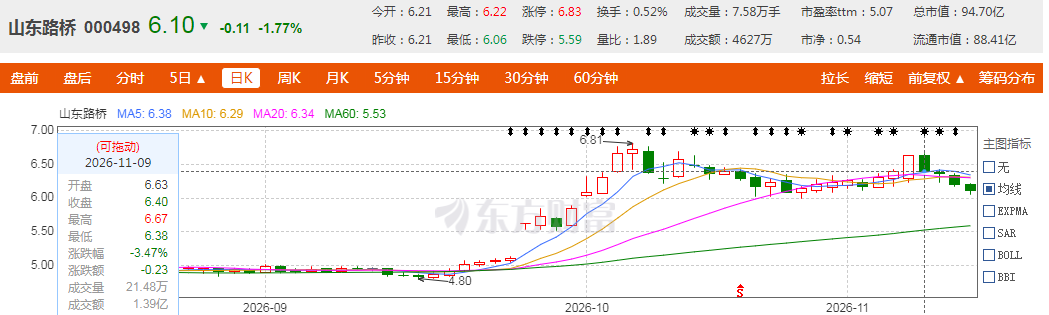
股市方面,近3个交易日(11月9日-11日),山东路桥股价持续走低。
风险提示:本文全部数据来自上市公司三季报、交易所公开公告以及巨潮资讯网、东方财富网等公开渠道,仅为公开信息解读,不构成任何投资建议。