


10月30日,山东圣阳电源股份有限公司(证券代码:002580 证券简称:圣阳股份)披露《2026年第三季度报告》。
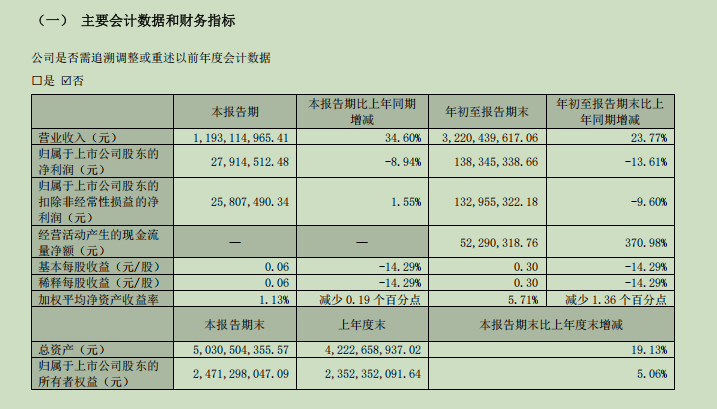
财报呈现营收规模大幅扩张,但利润端有所下滑的分化格局。公司单季、前三季度营业收入双双实现两位数增长,经营活动现金流大幅改善;但归母净利润出现同比回落,同时资产端应收账款、存货规模显著抬升,叠加债务规模扩张,这家储能电源鲁企的经营质量迎来考验。
营收实现两位数增长,多重因素挤压盈利空间
财报数据显示,2026年前三季度,圣阳股份实现营业收入32.20亿元,同比增长23.77%;归属于上市公司股东净利润1.38亿元,同比下滑13.61%;扣除非经常性损益归母净利润1.33亿元,同比下滑9.60%。经营活动产生的现金流量净额5229.03万元,同比暴涨370.98%,主业现金造血能力显著修复。
拆分单季度来看,2026年第三季度公司营业收入11.93亿元,同比大增34.60%;单季归母净利润2791.45万元,同比下降8.94%;扣非归母净利润2580.75万元,小幅上涨1.55%。
规模增长并未同步转化为利润提升,多重因素对盈利形成挤压。从利润表变动看,本报告期财务费用大幅飙升,同比增幅达到3342.08%,财报解释主要源于汇兑损失增加。
从单季表现观察,第三季度扣非净利润小幅正增长,说明剔除补贴、资产处置等非经常性收益后,主营业务经营保持基本韧性。
应收存货大幅攀升,债务规模同步扩张
业务高速扩张之下,资产负债表多项指标大幅异动,成为财报值得关注的点。
截至9月末,公司总资产50.31亿元,较上年度末增长19.13%。其中应收账款15.98亿元,同比增幅45.81%;存货 9.72亿元,增幅49.32%,两项资产增长分别源于本期营业收入、业务规模快速提升,但显著高于同期营收增长速度。此外,应收与存货占用大量营运资金,若下游客户回款不及预期,后续坏账、存货跌价风险需要警惕。
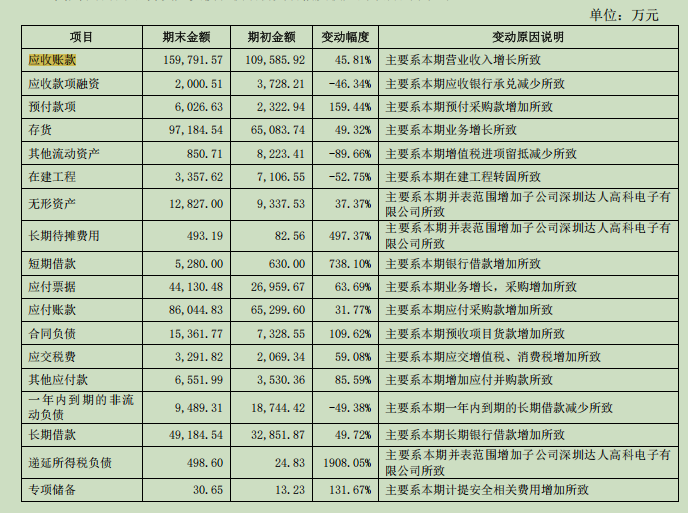
负债端,公司杠杆水平明显抬升。短期借款期末5280.00万元,期初仅630.00万元,增幅738.10%;长期借款4.92亿元,同比增长49.72%。
公司并表范围增加子公司深圳达人高科电子有限公司,无形资产、长期待摊费用等资产项目随之明显抬升。
现金流维度呈现分化特征:经营活动现金流净额大幅改善,经营回款能力增强;但投资活动净流出扩大,筹资活动现金流入流出双向放大,筹资活动产生的现金流量净额同比锐减82.32%。
股东结构稳固,储能赛道机遇与挑战并存
股东数据显示,报告期末公司普通股股东总数154646户,山东发展投资控股集团有限公司作为国有法人控股股东,持股比例23.08%,前十大股东多为自然人且持股均低于5%,股权相对稳固。
圣阳股份主要从事储能电池及系统的设计、研发、制造和销售,致力于为全球通信、数据/算力中心、储能及电力领域客户提供电池产品、储能系统和一体化智能电源解决方案,是国际知名、国内领先的绿色能源解决方案供应商。
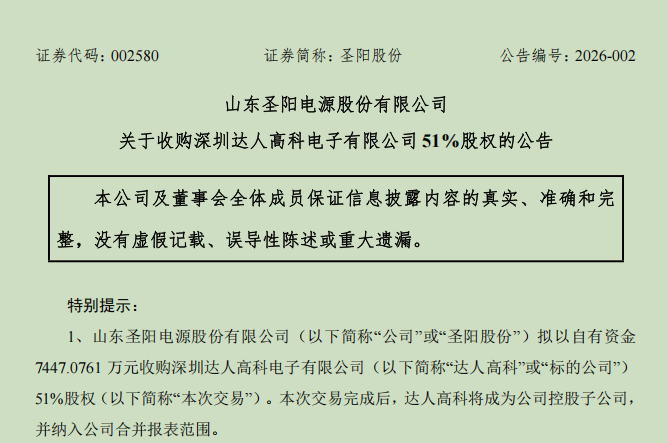
行业层面,算力中心、通信备用电源、新型储能赛道市场空间持续打开,为公司主营业务带来成长机遇,收购达人高科完善锂电池管理系统(BMS)产业链布局,提升公司可持续发展能力。
但摆在圣阳股份面前的挑战同样现实,例如业务汇率波动风险、有息负债增加带来财务压力、应收账款与存货大幅攀升,行业市场竞争加剧,都将持续考验企业的经营管控能力。
对于后续发展,公司依托储能、算力电源赛道,叠加并购带来的产业链协同,具备业务增长基础,但如何化解增收不增利现状,管控应收存货、控制财务费用,将营收规模转化为实实在在的利润,仍是接下来经营的核心课题,全年业绩走向仍有待后续观察。
风险提示:本文信息均来源于上市公司公开财报、巨潮资讯网公开资料,不构成任何投资建议。