


10月30日,山东华特达因健康股份有限公司(证券代码:000915,证券简称:华特达因)披露《2026年第三季度报告》。
财报呈现营收、利润双双大幅下降的特征,受联盟集采全面落地、出生率下行、终端消费疲软、行业低价竞争等多重因素叠加冲击,华特达因第三季度单季利润直接陷入亏损,前三季度营收同比下降逾四成,经营活动现金流由正转负,应收账款、存货同步走高,考验着这家企业经营韧性。
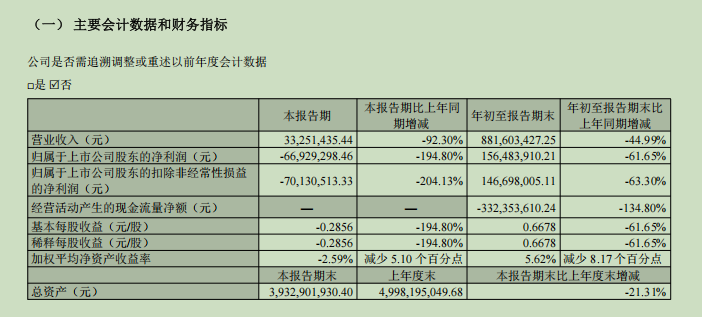
财报数据显示,2026年前三季度,华特达因实现营业收入8.82亿元,同比大幅下滑44.99%;归属于上市公司股东的净利润1.56亿元,同比下降61.65%;扣除非经常性损益归母净利润1.47亿元,同比下滑63.30%;加权平均净资产收益率5.62%,较上年同期减少8.17个百分点。
集采与需求等多重影响,核心主业遭遇剧烈冲击
医药业务是华特达因的基本盘,报告期内医药业务实现营收8.58亿元,净利润2.46亿元。
拆分单季度来看,2026年第三季度,华特达因营业收入仅3325.14万元,同比暴跌92.30%;归母净利润亏损6692.93万元,同比下滑194.80%,单季度经营由盈利转为大额亏损。
公司在财报中坦言,受集采全面执行、出生率下降、市场低价竞争加剧等因素影响,业绩面临较大下行压力。
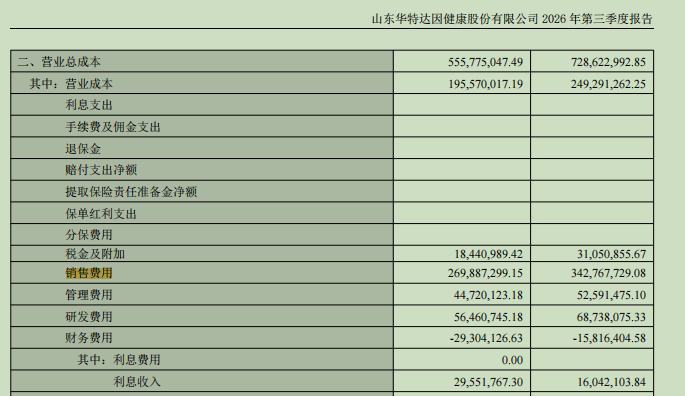
从利润表成本端观察,前三季度营业成本、销售费用、管理费用、研发费用均出现不同程度回落,利息收入带来的财务费用为负,形成一定利润缓冲但难以对冲主业收入锐减带来的缺口。
前三季度,公司资产减值损失暴增830.18%,主要来自计提存货跌价准备增加所致。
经营现金流由正转负,资产端多项指标亮起警示信号
资产负债表中多项指标的异动,同样折射出公司经营层面的隐忧。
截至2026年9月末,公司总资产39.33亿元,较上年末大幅下降21.31%;货币资金5.38亿元,较去年年末20.14亿元大幅缩水73.27%,主要受大额分红支出消耗资金。
应收账款期末1.84亿元,较上年末暴涨173.81%,财报解释主要受市场环境因素影响,医药下游客户资金紧张所致,在收入大幅萎缩背景下,应收款大幅飙升,后续坏账计提风险不容忽视;存货1.13亿元,较上年末增长43.78%,源于本期销售发货不及预期所致。
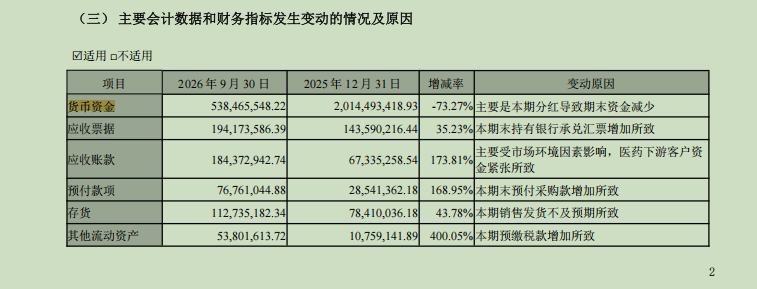
合同负债仅1461.58万元,相较去年年末1.07亿元暴跌86.38%,预收货款大幅缩水,为四季度业绩埋下不确定性。
现金流层面,前三季度,公司经营活动产生的现金流量净额为-3.32亿元,由往年大额净流入转为净流出,主业经营造血能力在弱化。
股东结构保持稳定,公司转型突围尚待观察
股东层面,报告期末普通股股东总数27689户。国有法人山东华特控股集团有限公司为第一大股东,持股比例22.00%,自然人股东郭伟松持股9.70%,部分股份处于质押状态,其余股东持股没有超过5%,股权根基稳定。
而根据华特达因11月4日发布的《关于控股股东计划增持公司股份的公告》,控股股东山东华特控股集团有限公司基于对公司未来发展前景的坚定信心和长期投资价值的认可,计划自2026年11月4日起6个月内,通过深圳证券交易所交易系统允许的方式(包括但不限于集中竞价、大宗交易等)增持公司股份不低于352万股,且不超过703.86万股。
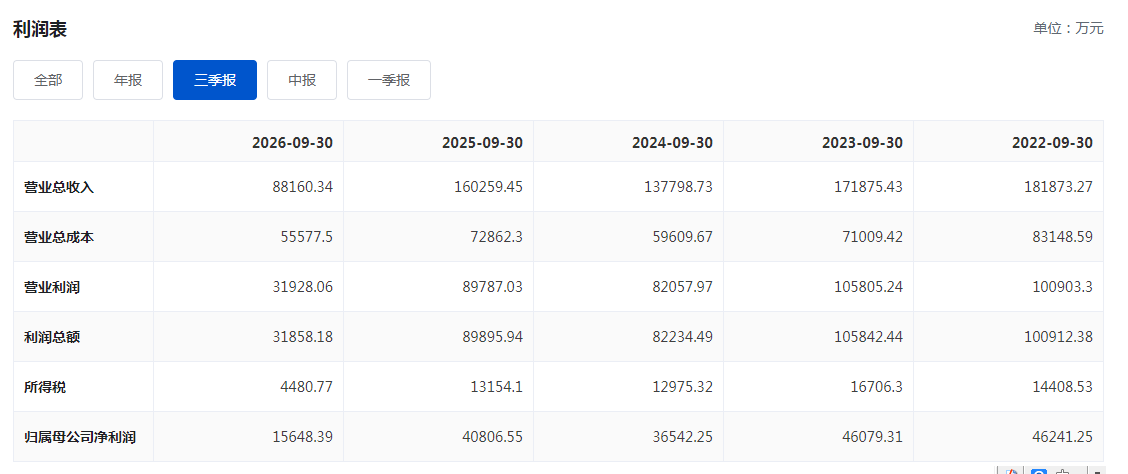
(华特达因近5年三季度主要经营指标,图源巨潮资讯网)
面对目前市场竞争环境的冲击和压力,华特达因表示将持续聚焦儿童健康主业,加强产品研发、市场拓展与运营优化,巩固强化核心竞争优势,努力保持核心业务板块的稳健发展,全力冲刺全年业绩。
但在消费增速承压、市场低价竞争加剧、出生率下降等多重因素影响下,公司能否扭转业绩颓势,仍存在较大不确定性。
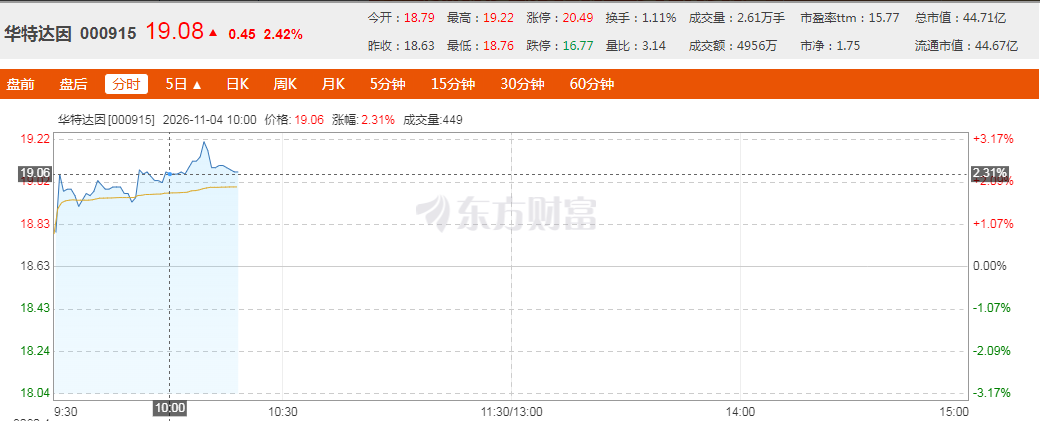
股市方面,近三日(10月29日至11月3日),华特达因股价出现不同程度下跌,其中10月29日,股价下跌10.00%。11月4日,华特达因股价开盘小幅上涨,至上午10时,报收19.06元/股,上涨2.31%。
风险提示:本文信息均来源于上市公司公开财报和巨潮资讯网、东方财富网公开资料,不构成任何投资建议。