


10月31日,山东新华医疗器械股份有限公司(证券代码:600587 证券简称:新华医疗)发布《2026年第三季度报告》。
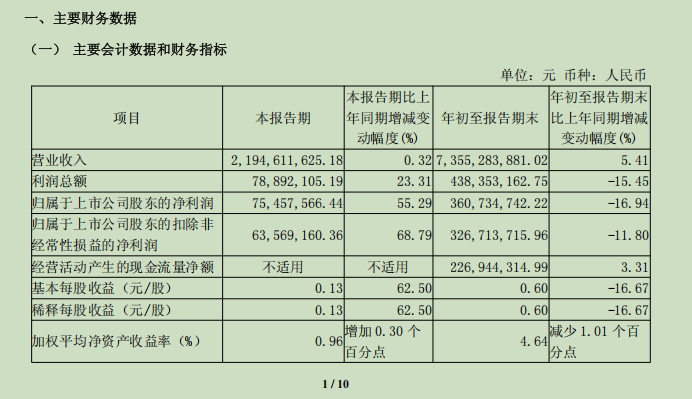
财报呈现“增收不增利”特征:医疗器械、制药装备板块带动营收抬升,但前三季度归母净利润、扣非净利润双双同比下滑,即便第三季度单季利润实现大幅反弹,也未能扭转累计盈利走弱的局面,叠加投资收益转负、应收账款攀升、投资现金流大额流出等现象,考验着公司经营韧性。
投资收益由正转负,成本费用挤压盈利空间
财报数据显示,2026年前三季度,新华医疗实现营业收入73.55亿元,同比增长5.41%;归属于上市公司股东的净利润3.61亿元,同比下降16.94%;扣除非经常性损益后归母净利润3.27亿元,同比下滑11.80%;加权平均净资产收益率4.64%,较上年同期减少1.01个百分点。
拆分单季度来看,2026年第三季度公司实现营业收入21.95亿元,同比微增0.32%;归母净利润7545.76万元,同比大幅上涨55.29%。
公司解释该变化主要来自本期期间费用下降。单季度利润回暖,但营收仅仅小幅增长,同时前三季度整体利润缩水,反映出公司主业盈利能力并未实质性修复。
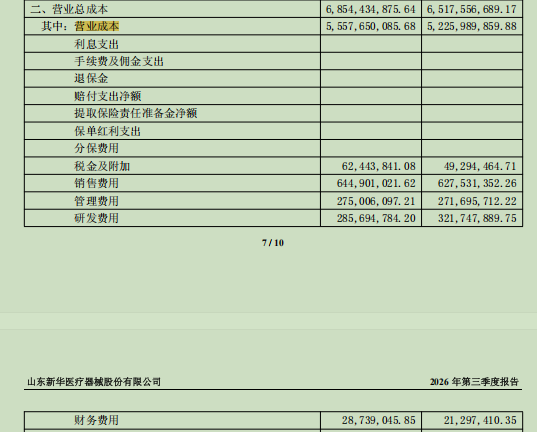
从成本端看,前三季度营业成本55.58亿元,同比有所抬升;其间费用中,销售费用6.45亿元,同比小幅上涨;管理费用2.75亿元,同比同样小幅抬升;财务费用2873.90万元,同比明显上升。此外,研发费用2.86亿元,较去年同期3.22亿元出现回落。
利润端的承压,投资收益大幅转亏是重要影响因素。前三季度,新华医疗投资收益为-2982.71万元,而去年同期投资收益为4828.20万元,对联营、合营企业投资收益出现大额亏损,直接侵蚀公司整体利润盘子。
应收账款持续走高,资产负债率小幅下降
虽然经营活动现金流净额2.27亿元,同比小幅增长,保持基本稳健,但投资活动现金净流出达到4.67亿元,去年同期净流出2.02亿元。
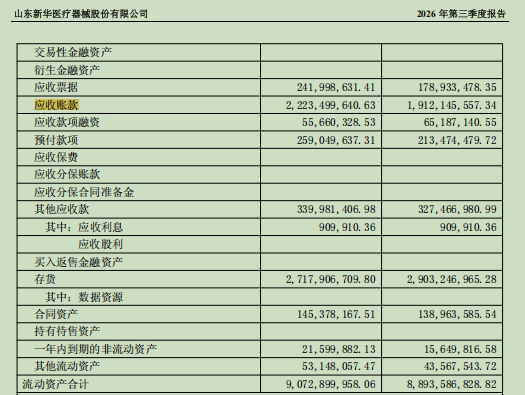
资产负债表中,应收账款的快速扩张值得投资者警惕。截至2026年9月30日,公司应收账款22.23亿元,对比2025年末19.12亿元,增幅达16.28%,远高于同期营收5.41%的增速;存货27.18亿元,较上年末有所下降;合同负债13.52亿元,对比去年年末16.49亿元明显回落。
前三季度,新华医疗整体资产规模小幅增长,总资产148.82亿元,负债合计66.25亿元,公司资产负债率小幅下降。短期借款、应付票据一降一增,债务结构有所变动。
从股东结构来看,山东健康集团有限公司作为国有控股股东持股29.99%,其他股东持股均未超过5%,股权根基稳固,报告期末普通股股东总数54090户。
风险提示:本文信息均来源于上市公司公开财报,不构成任何投资建议。