


10月31日,山东高速股份有限公司(证券代码:600350 证券简称:山东高速)披露《2026年第三季度报告》。
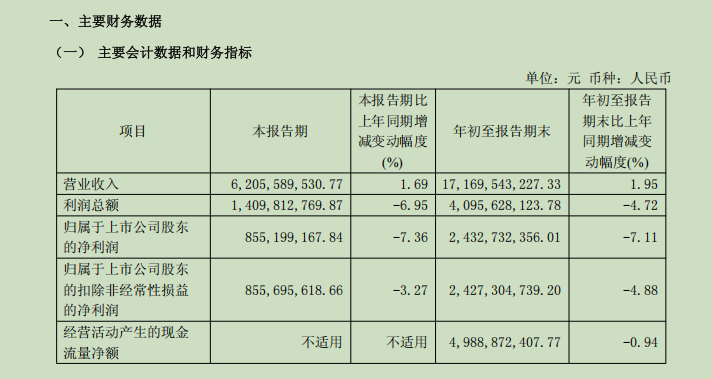
这份财报呈现“增收不增利”特征:营业收入小幅上行,但归母净利润、扣非净利润同步出现下滑。主营板块中,通行费受路网施工、道路分流影响收入萎缩,叠加投资策略调整带来投资收益大幅回落,公司整体盈利水平走弱,同时庞大的债务规模,也给后续经营带来现实考验。
通行费整体下行,多条核心路产遭遇分流冲击
作为山东高速营收基本盘的智慧运营板块,通行费收入出现同比下滑,成为压制利润的重要因素。2026年前三季度,公司实现通行费含税收入76.40亿元,同比下降3.01%,多条重点路段收入不及去年同期。
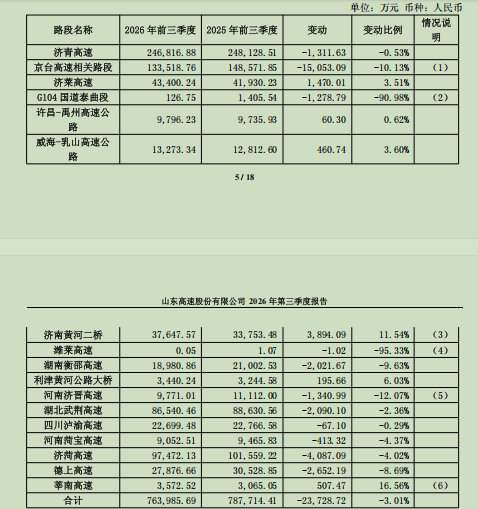
财报披露,京台高速相关路段受相交道路封闭施工带来的分流效应,通行费收入同比下滑10.13%;河南济晋高速因地方道路开通,货车外流,收入同比下滑12.07%;德上高速、济菏高速收入则是8.69%、4.02%的同比下降。
部分老路段停止收费也进一步压缩收入来源,G104国道泰曲段2月起停止收费,潍莱高速改扩建停止收费,仅存在少量延迟到账拆账收入,直接造成两块路产收入锐减。
尽管有济南黄河二桥、莘南高速受益改扩建、路网打通实现收入增长,但增量无法对冲多数路段的收入萎缩。
综合来看,第三季度单季,山东高速实现营收62.06亿元,同比增长1.69%;归母净利润8.55亿元,同比下降7.36%;前三季度累计营收171.70亿元,同比增长1.95%,而归属于上市公司股东净利润24.33亿元,同比下滑7.11%,加权平均净资产收益率同比减少0.94个百分点。
投资收益大幅缩水,负债侵蚀盈利空间
产业投资板块的收益下滑,进一步放大了公司的盈利压力。
前三季度,山东高速实现投资收益7.67亿元,同比大幅下降21.18%。收益下滑主要由于公司投资策略调整,出售粤高速A股权,收缩财务性投资、债权投资规模等因素导致。
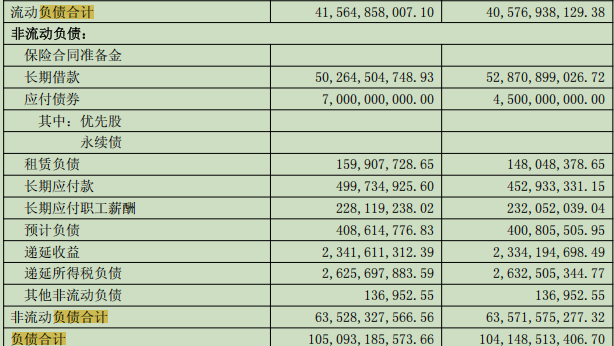
资产负债表层面,截至2026年9月末,公司总资产规模1664.00亿元,负债合计1050.93亿元。其中长期借款502.65亿元,应付债券70亿元,持续的利息支出会持续侵蚀企业利润。
现金流方面,虽然经营活动现金流净额49.89亿元,维持相对稳健,但投资活动现金净流出规模达到42.06亿元,筹资活动现金流净额为-9.00亿元。
报告期内,公司重点工程荣潍高速莱阳至潍坊段、G220东深线改扩建项目持续推进,前三季度累计完成投资约20.39亿元,持续资本支出,也会对短期盈利形成压制。
从股东结构看,山东高速集团、招商局公路为前两大国有股东,股权结构稳定。
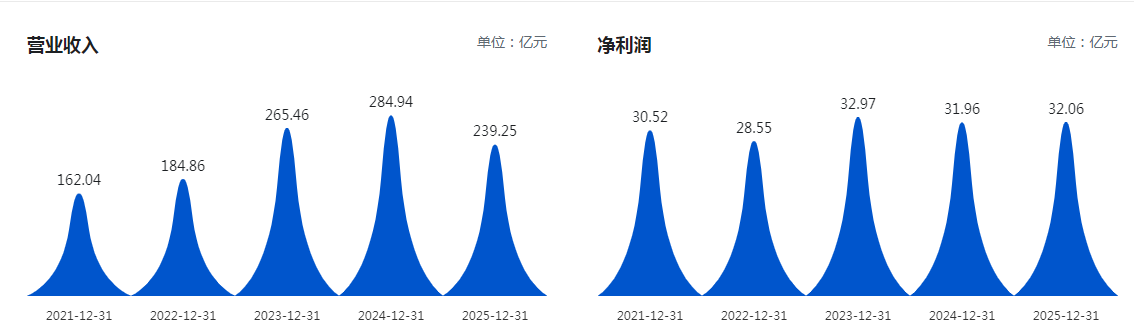
(山东高速近5年营收、净利润变动情况 图源巨潮资讯网)
风险提示:本文信息均来源于上市公司公开财报,不构成任何投资建议。