


10月28日晚间,家家悦集团股份有限公司(证券代码:603708 证券简称:家家悦)披露《2026年第三季度报告》。
这份财报呈现“营收降、利润升”的特征:单季度营收同比下滑,但归母净利润、扣非净利润双双实现较大幅度增长,不过利润增长很大程度得益于所得税费用减少。
与此同时,公司加速门店结构优化,三季度闭店数量高于新开门店,叠加租赁负债规模高企、大股东股份质押等现实问题,考验着家家悦经营韧性。
营收持续承压,减税因素推高单季利润
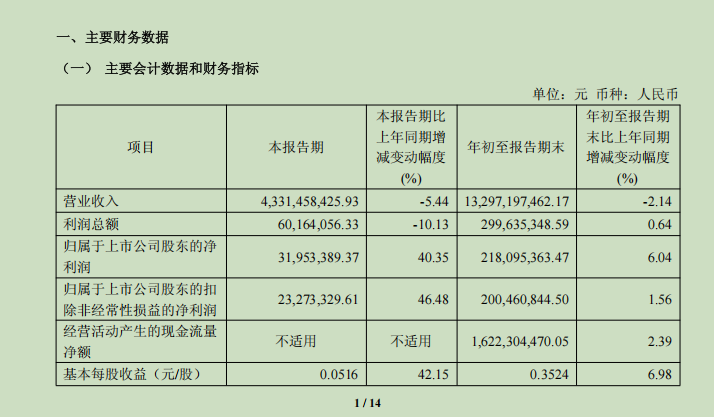
收入端,家家悦第三季度实现营业收入43.31亿元,同比下滑5.44%;前三季度累计实现营收132.97亿元,同比下降2.14%,单季和累计营收双双同比回落。
分区域看,省内市场依旧是基本盘,山东区域直营门店营收同比下滑3.40%;省外地区实现5.09%的正向增长,但省外营收体量尚小,难以对冲省内市场的疲软表现,不过毛利率均有小幅上涨。
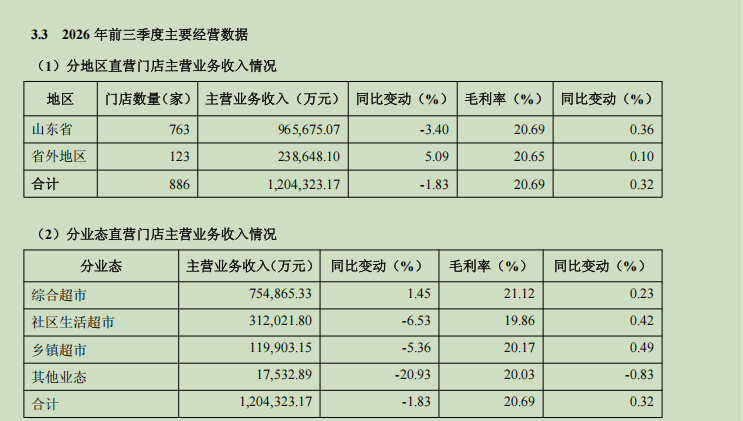
分业态来看,社区生活超市、乡镇超市收入出现不同程度下滑,综合超市营收保持小幅增长且毛利率同样实现上涨。
利润端表现和营收走势形成反差。家家悦第三季度实现归母净利润3195.34万元,同比大增40.35%;扣除非经常性损益后净利润2327.33万元,同比上涨46.48%。
财报特别提示,单季归母净利润大幅增长主要来自所得税费用同比减少。前三季度归母净利润2.18亿元,同比增长6.04%,扣非净利润2.00亿元,同比小幅增长1.56%,拉长时间维度,主业盈利提升幅度较小。
本季度公司新开门店6家,因门店布局优化、经营未达预期、租赁合同到期终止等原因关闭门店15家。截至报告期末,公司门店总量1032家,业态覆盖综合超市、社区生活超市、乡镇超市、零食折扣店等多条赛道。
现金流造血稳健,负债规模高企,大股东存在股权质押
资产负债与现金流层面,家家悦经营现金流表现稳健,但负债结构、资产缩水值得市场关注。
截至9月末,公司总资产123.00亿元,较上一年末下降6.47%;归属于上市公司股东所有者权益23.75亿元,小幅上涨1.23%。
现金流方面,前三季度经营活动产生的现金流量净额16.22亿元,同比小幅上涨,主业现金造血能力依旧扎实。但筹资活动现金流净额-15.01亿元,期末货币资金24.22亿元,较期初出现缩水。
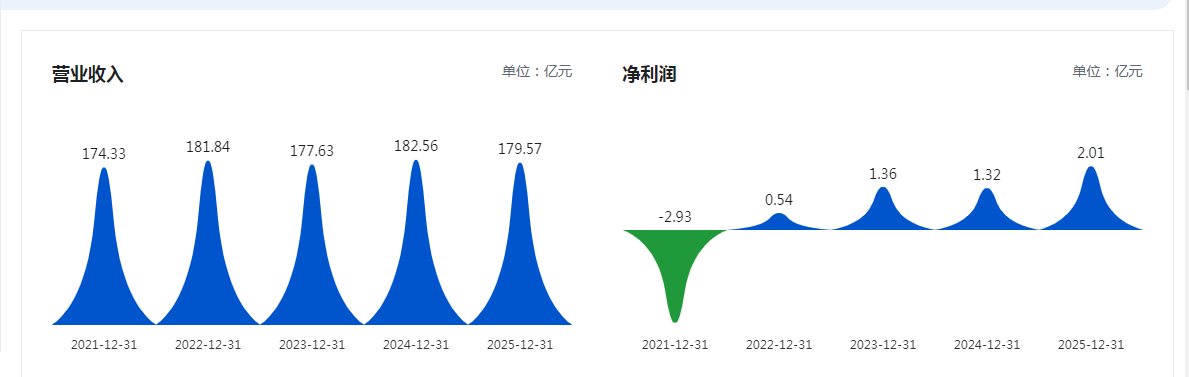
(家家悦近5年营收、净利润变动情况 图源巨潮资讯网)
负债端是家家悦不可忽视的关注点,公司总负债规模99.40亿元,其中租赁负债23.44亿元,叠加短期借款、应付票据等,租金及债务压力持续存在,利息费用将持续对利润形成侵蚀。
股东数据显示,报告期末普通股股东总数24406户。第一大股东家家悦控股集团股份有限公司持股比例62.94%,其中4365万股股份处于质押状态。
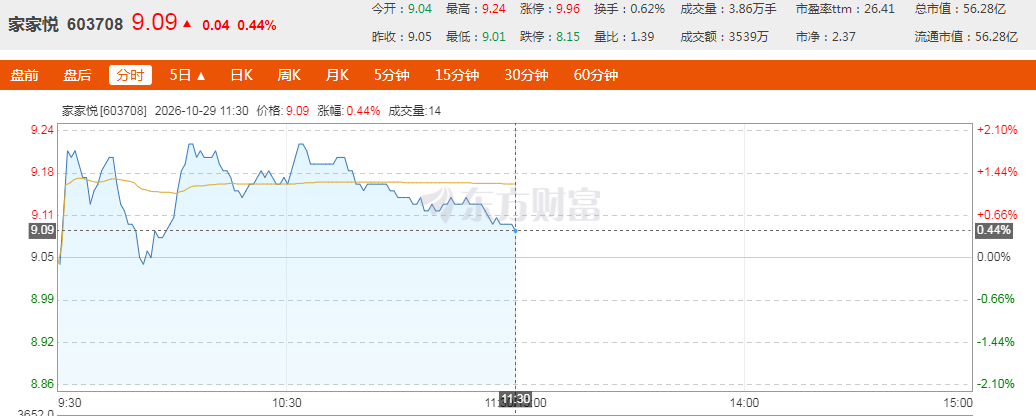
股市方面,10月29日,家家悦股价开盘小幅下跌,随后震荡上行,至上午收盘,报收9.09元/股,上涨0.44%。
风险提示:本文信息仅基于上海证券交易所、巨潮资讯网、东方财富网等公开公告与行业公开资料,不构成任何投资建议。