


10月27日晚间,辰欣药业股份有限公司(证券代码:603367 证券简称:辰欣药业)披露《2026年第三季度报告》。
这份财报呈现出一明显特征:单季度归母净利润同比下降逾四成,但剔除理财等非经常性损益后,实现净利润同比增长超三成;此外,公司营收持续走弱,叠加理财投资波动扰动、股东股份质押等问题,考验着公司经营的韧性。
营收持续走弱,理财亏损重创单季账面利润
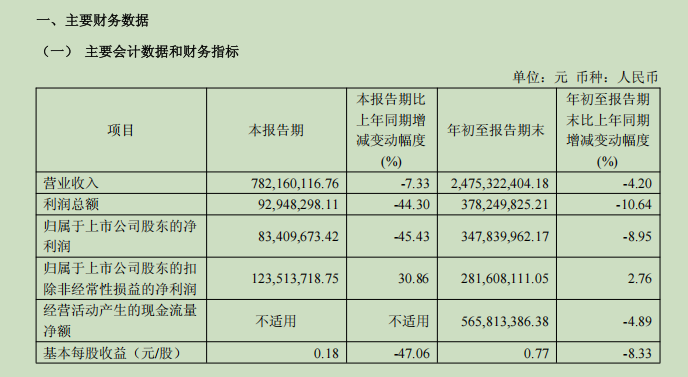
从收入端来看,第三季度,辰欣药业实现营业收入7.82亿元,同比下滑7.33%;前三季度累计营收24.75亿元,同比下降4.20%,无论单季度还是累计,营收均出现同比收缩,主营业务的收入扩张动力明显不足。
利润端分化格外突出。第三季度,公司实现归母净利润 8340.97万元,同比大幅下滑45.43%;利润总额9294.83万元,同比降幅达到44.30%,基本每股收益0.18元,同比下降47.06%。
财报明确解释,利润大幅下滑并非来自主营业务恶化,而是主要受理财收益亏损所致:本季度理财产品公允价值变动损失8191.82万元,而去年同期为收益300.59万元,一正一负形成巨大缺口,直接压低当期账面利润。
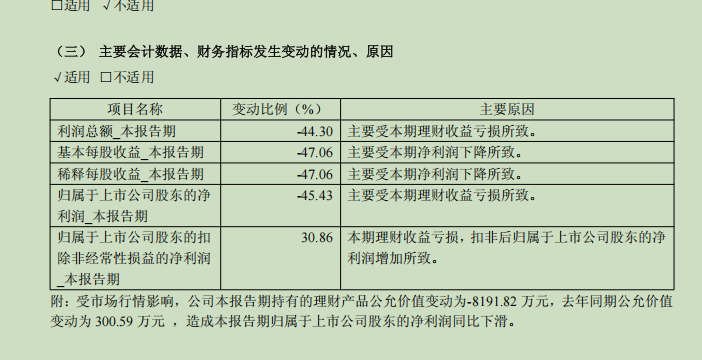
剥离理财带来的扰动之后,主业盈利显现韧性。第三季度归属于上市公司股东扣除非经常性损益净利润1.24亿元,同比上涨30.86%;前三季度扣非净利润2.82亿元,小幅同比增长2.76%。
可以看出公司医药制造主业经营质量有所修复,但这份主业红利被金融投资亏损完全覆盖。若后续资本市场出现波动,理财业务依旧会对公司整体利润形成潜在冲击。
现金流承压,大股东存在股份质押
资产负债与现金流层面,辰欣药业整体资产负债率处于低位,但部分指标释放出值得警惕的信号。
截至9月末,公司总资产77.40亿元,归属于上市公司股东所有者权益63.67亿元,均有小幅增长。公司交易性金融资产高达23.10亿元,占流动资产比重超过40%,大规模理财配置,既是现金管理手段,也成为业绩波动的源头风险点。
现金流方面,辰欣药业前三季度经营活动产生现金流量净额5.66亿元,同比小幅下降,主业造血能力虽然保持正向,但较去年同期有所减弱。投资活动现金流净额为-3.83亿元,筹资活动现金流净额- 2.71亿元,期末现金及现金等价物余额11.20亿元,相比期初出现缩水。
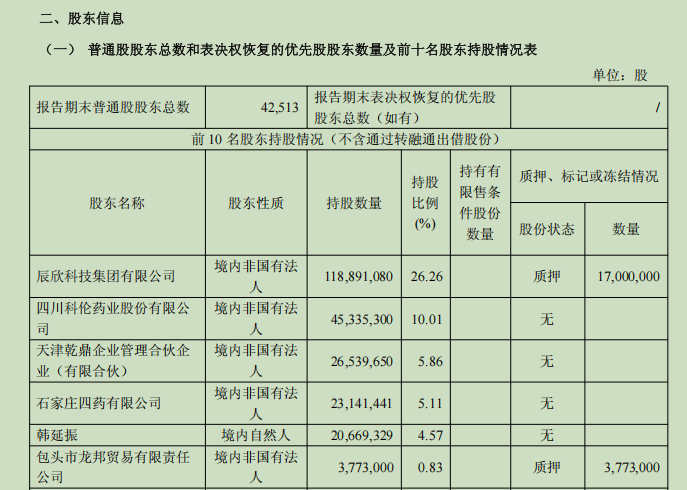
股东层面,报告期末普通股股东总数42513户。第一大股东辰欣科技集团有限公司持股26.26%,其中1700万股股份处于质押状态;包头市龙邦贸易有限责任公司0.83%持股全部质押。部分股东股权质押,也埋下潜在的股权变动风险。
费用端,前三季度,辰欣药业研发费用2.02亿元,同比有所回落;销售费用、管理费用维持高位,在营收萎缩背景下,费用管控压力同样存在。
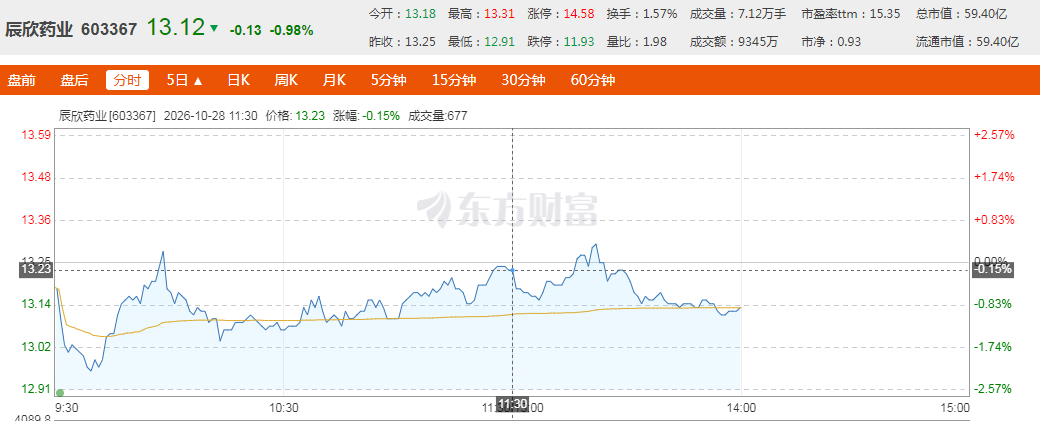
股市方面,10月28日,辰欣药业股价开盘即下跌,至上午收盘,报收13.23元/股,下跌0.15%。
风险提示:本文信息仅基于上海证券交易所、巨潮资讯网、东方财富网等公开公告与行业公开资料,不构成任何投资建议。



