


10月26日晚,滨化集团股份有限公司(证券代码:601678 证券简称:滨化股份)披露《2026年第三季度报告》。
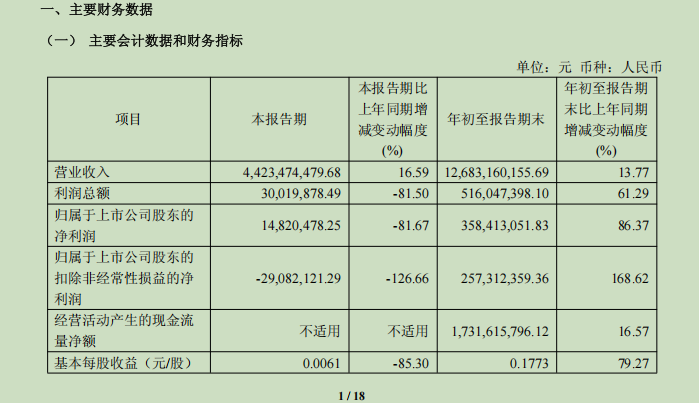
财报呈现出十分割裂的特征:前三季度公司实现营收126.83亿元,同比增长13.77%;归母净利润3.58亿元,同比增长86.37%;归母扣非净利润2.57亿元,同比高增168.62%,主业盈利质量显著提升。
公司第三季度实现归属于上市公司股东的净利润1482.05万元,同比大幅回落,主业扣非净利润转亏。在营收保持增长的表象之下,利润端的急转直下,考验着公司后续经营的韧性。
营收保持扩张,单季利润大幅跳水
从收入端看,公司第三季度实现营业收入44.23亿元,同比增长16.59%;前三季度累计营收126.83亿元,同比上涨13.77%,营收规模仍在扩张轨道。
但具体到第三季度,利润端与营收走势严重背离——第三季度公司归母净利润仅1482.05万元,同比大幅下滑81.67%;扣除非经常性损益后的归母净利润亏损2908.21万元,同比降幅达126.66%。
拉长周期到前三季度,公司归母净利润3.58亿元,同比增长86.37%,扣非净利润2.57亿元,同比大增168.62%。
《报告》中指出,这份前三季度的高增长,源于年初至报告期末公司主要产品环氧丙烷、氯丙烯、丙烯平均价格较上年同期涨幅较大,毛利增加。
针对第三季度利润骤减,《报告》提到本报告期部分原料价格上涨幅度高于产品价格上涨幅度,毛利较上年同期下降。本报告期利润总额较上年同期下降,相应归母净利润较上年同期下降。
值得注意的是,滨化股份本季度归母净利润,高度依赖非经常性损益支撑。报告显示,第三季度非经常性损益合计4390.26万元,若剔除这部分资产处置、金融资产处置收益等收益,公司主营业务利润实际已经亏损,盈利含金量明显不足。
现金流稳增负债压力仍存,资产端藏隐患
资产负债层面,截至2026年9月末,滨化股份总资产251.35亿元,较上年末小幅增长3.61%;归属于上市公司股东所有者权益128.47亿元,较上年末增长11.51%。货币资金达到32.32亿元,经营活动现金流净额前三季度17.32亿元,同比增长16.57%,公司主业造血现金流依旧稳健,具备一定抗风险缓冲垫。
但细看负债结构,公司总负债规模116.66亿元,流动负债合计67.30亿元,其中短期借款、一年内到期的非流动负债合计超43亿元,叠加长期借款近40亿元,公司有息负债体量居高不下,后续利息支出会持续侵蚀利润。
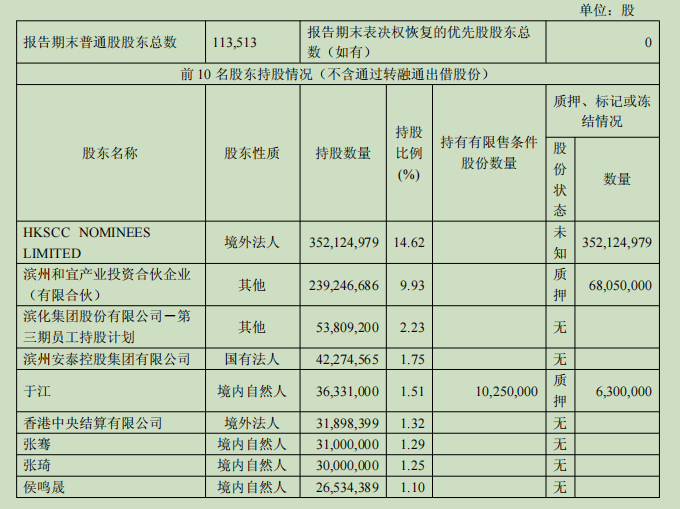
股东数据方面,报告期末公司股东总数11.35万户。第一大股东滨州和宜产业投资合伙企业(有限合伙)本报告期完成增持,累计投入1.41亿元,但该股东持有股份中6805万股处于质押状态;自然人股东于江同样存在股份质押情况,部分重要股东质押风险依旧存在。
从资产质量看,公司固定资产129.21亿元,占总资产比重较上年末有所降低;长期股权投资17.52亿元,较去年年末明显缩水。报告期资产减值损失5275.99万元,资产减值风险仍需要持续警惕。
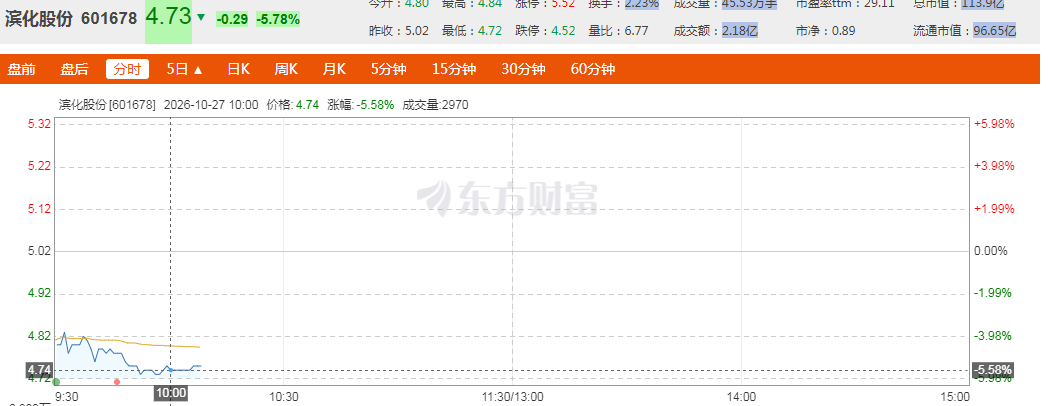
股市方面,10月27日,滨化股份股价开盘即下跌,至上午10时,报收4.74元/股,下跌5.58%。
风险提示:本文信息仅基于上海证券交易所、巨潮资讯网、东方财富网等公开公告与行业公开资料,不构成任何投资建议。
频道推荐



