


编者按:
企业是经济运行最活跃的因子。它们创造着无穷财富,更推动着生产力不断前行。某种意义而言,企业是经济发展的希望。
山东,正在经历着动能转换的涅槃时刻,企业的作为将在很大程度上左右着经济大省到经济强省的蜕变。今天,凤凰网山东继续推出“鲁企观察”栏目,聚焦总部位于烟台的道恩股份。
不论是褒扬亦或是质疑,我们的最终目的都是希望,在这轮高质量发展浪潮中,鲁企能够展现更多的精彩,并持续推动山东经济质变。
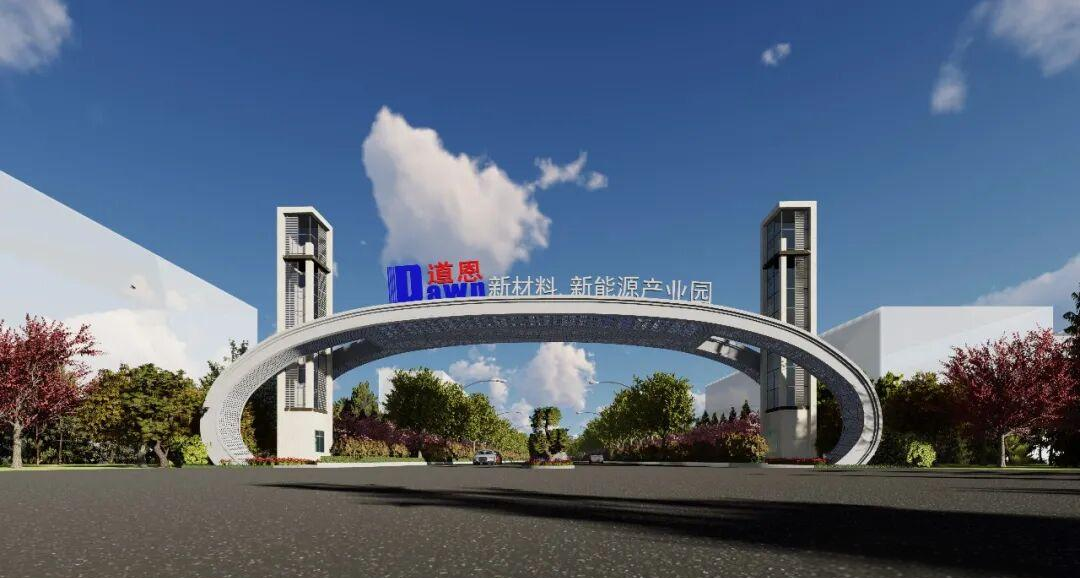
道恩股份的转型成果在财报中得到了进一步体现。10月13日,道恩股份(002838,SZ)发布2026年前三季度业绩预告,预计归属于上市公司股东净利润2.84亿元—3.84亿元,同比增幅区间117.38%至194.10%。
凤凰网山东梳理发现,这份业绩并非短期偶然红利,而是企业深度转型的结果,是对企业从改性塑料厂商向高端新材料商转型的充分肯定。
两大因素驱动业绩增长
道恩股份业绩的大幅增长,有两大核心驱动因素。最直观的变量,是宁波爱思开合成橡胶自2026年2月起纳入合并报表。2025年末,道恩股份收购宁波爱思开80%股权,拿下三元乙丙橡胶(EPDM)的生产技术与产能,一跃成为国内首家掌握EPDM 钒系溶液聚合技术的民营企业。
EPDM是道恩核心产品TPV热塑性弹性体的关键上游原料,过去国内EPDM供给高度集中,长期存在供给与技术壁垒。收购宁波爱思开,不仅带来EPDM产能,直接增厚利润,更打通了“聚合—改性—终端应用”的完整产业链,解决了上游原材料对外依赖的难题。
除去并购带来的报表增量,内生业务增长同样扎实。公司持续推进新领域、新产品落地,整合旗下多家子公司资源协同,优化运营体系,抬升原有业务盈利能力。传统改性塑料板块稳定发展,无卤阻燃、低碳再生材料持续推进进口替代;弹性体板块成为增长主力,新能源汽车TPV、DVA轮胎气密材料、人形机器人仿生弹性体等前沿产品陆续落地,打开新的市场空间。
透过现象看本质,并购是“补齐原料底盘”,新品研发是“打开下游增量市场”,二者叠加,带来了前三季度业绩的大增。
深度转型,锚定高端新材料国产化
本质来看,道恩股份的业绩增长,是企业深度转型的必然结果。当前,道恩股份正从“材料加工”向“材料原创”阔步迈进。
此前,道恩股份的基本盘是改性塑料、TPV弹性体,立足下游汽车、家电等领域做材料改性加工。
这类业务市场空间大,但竞争激烈,利润空间容易受上游原料价格波动挤压。收购宁波爱思开后,公司突破了高分子材料行业最核心的聚合技术壁垒,从下游改性商向上游原料端延伸,抗周期能力显著增强。
在应用端,道恩跳出传统汽车零部件材料赛道,瞄准新能源汽车、人形机器人、光伏、高端轮胎等战略性新兴赛道布局;同时布局可降解材料、拉丝石墨乳等品类,多点布局新兴产业需求。
可以这样评价,依托技术创新,道恩股份塑把实验室配方转化为可量产的高端材料,积极践行国产替代。过去很多高端弹性体、特种合成橡胶长期依赖海外厂商,道恩的产业链布局,正是瞄准了这一国产化缺口。
所以说,道恩股份前三季度业绩的翻倍,是外延并购补链与内生创新共振的结果。对于这家高分子材料企业而言,当前正处在从传统材料加工企业,向高端新材料服务商跃迁的关键时期。短期看,业绩增长受益于并购并表;中长期,真正决定企业价值的,是产业链协同能否落地、前沿新材料能否跨过客户认证,实现规模化销售。
值得关注的是,业绩预告同日,道恩股份还发布了关于收购江苏北化新橡新材料科技有限公司91.4%股权的进展公告。本次收购完成后,江苏新橡将成为道恩股份控股子公司。借助此次收购,公司将向电磁屏蔽橡胶、导热橡胶及特种电缆料等高附加值领域延伸布局。
由此可见,道恩股份的转型依然在路上,企业在新材料领域的故事值得继续期待。
(凤凰网山东 张顺军)
频道推荐



