



编者按:
企业是经济运行最活跃的因子。它们创造着无穷财富,更推动着生产力不断前行。某种意义而言,企业是经济发展的希望。
山东,正在经历着动能转换的涅槃时刻,企业的作为将在很大程度上左右着经济大省到经济强省的蜕变。今天,凤凰网山东继续推出“鲁企观察”栏目,聚焦总部位于淄博的东岳硅材。
不论是褒扬亦或是质疑,我们的最终目的都是希望,在这轮高质量发展浪潮中,鲁企能够展现更多的精彩,并持续推动山东经济质变。
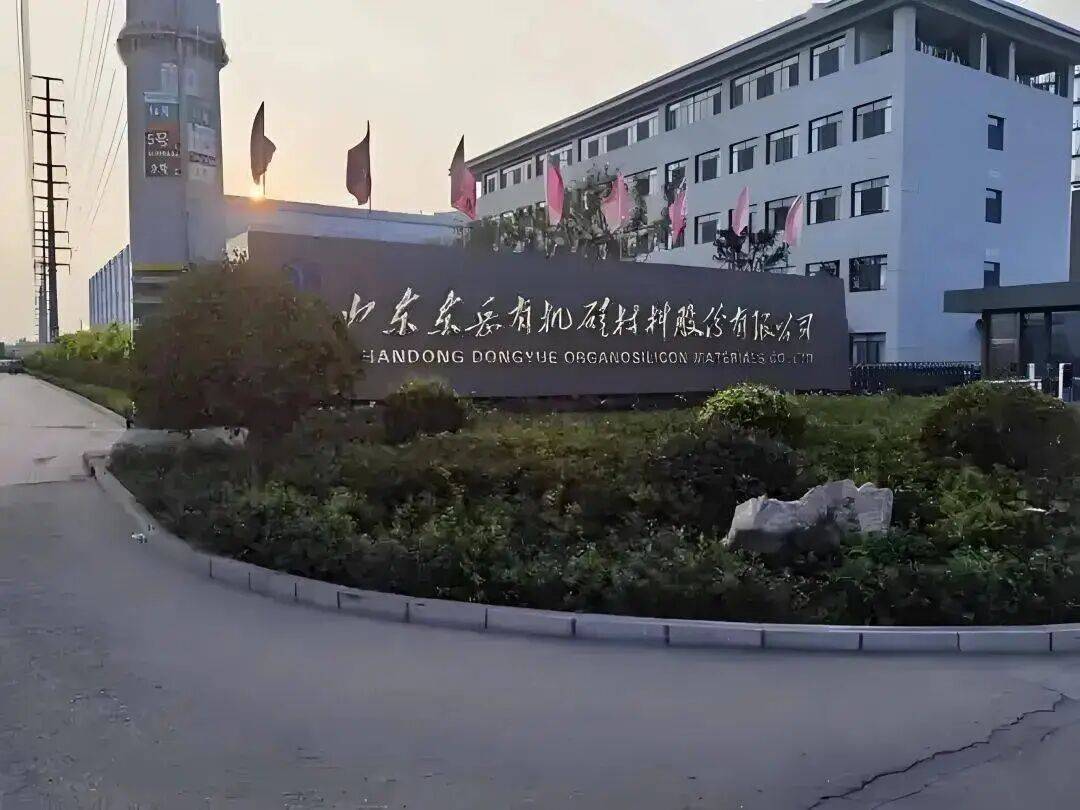
19048%—19748%,一组极具冲击力的同比增速,出现在东岳硅材(300821,SZ)2026年前三季度业绩预告中。
根据公告内容,东岳硅材预计前三季度归母净利润5.47亿元至5.67亿元,而上年同期仅285.67万元。
凤凰网山东注意到,此次超高增速不能简单解读为业绩爆发,它既是有机硅行业穿越底部后的景气修复,也叠加了去年较低基数,是周期力量、企业修复与产业格局重构共同作用的结果。
供需、成本、生产三重修复
东岳硅材发布前三季度业绩预告后,迅速引发市场关注。数字非常亮眼,但读懂东岳硅材,首先要拆解增速背后的底色。
谈及业绩大幅预增的原因,东岳硅材表示,2026年前三季度,受市场环境及行业供需格局改善影响,公司主要产品价格上涨。原材料方面,工业硅采购价格同比下降,甲醇、一氯甲烷价格同比上涨,整体单位生产成本有所下降,综合毛利率提升。同时,公司持续推进精细化管理与安全管控,保障生产平稳运行,有效控制生产成本,进一步增强了盈利能力。2025年第三季度受“7・20”火灾事故影响,公司当期亏损3933.74万元,使得前三季度归属于上市公司股东的净利润为285.67万元,本期利润指标与上年同期不具备可比性。
由此可见,东岳硅材业绩的爆发可归结为供需、成本、生产的三重修复。2025年底起,国内有机硅龙头企业协同减产,行业开启“反内卷”,有效压缩无效供给,供需关系持续改善,核心产品价格稳步上行,企业盈利空间打开。“产品涨价+原料降价”形成双向红利,是企业盈利增厚的核心抓手。
报告期内,东岳硅材还有约4200万元非经常性损益,主要来自非流动资产处置,对本期利润形成辅助贡献,但主业扣非利润同样实现较大增长,盈利修复具备基本面支撑。
复苏是缩影,未来仍需产品创新发力
东岳硅材这份业绩,是整个有机硅板块复苏的缩影。合盛硅业、新安股份等同业企业业绩同步大幅修复,行业告别集体亏损。有机硅作为关键基础新材料,下游覆盖光伏、新能源、电子电器、建筑密封、医疗等赛道,是新材料产业的“工业味精”。此轮行业出清,意味着国内硅化工产业告别单纯拼产能、拼低价的粗放竞争阶段。
站在产业视角,东岳硅材的业绩复苏意义深远。周期品企业盈利韧性,取决于一体化成本壁垒。东岳硅材具备从硅粉、单体到下游深加工产品完整产业链,一体化布局,在原料波动周期中拥有更强的抗风险能力。在行业低谷期扛住压力,在景气窗口兑现利润,正是一体化龙头的核心优势。
不过,市场同样需要理性看待本轮有机硅的景气行情。有机硅属于强周期化工品,价格受新增产能投放、下游需求、工业硅等原料价格扰动较大。后续东岳硅材的业绩的持续发力,仍需要产品端的再创新,只有牢牢站稳行业最前沿,才能不断释放业绩空间。
对于投资者而言,比起惊叹数字,更应该关注有机硅价格持续性、企业产能稳定度和产品创新性,理性看待周期股的盈利波动。
(凤凰网山东 张顺军)
频道推荐



