


10月8日晚间,山东东岳有机硅材料股份有限公司(证券代码:300821 证券简称:东岳硅材)对外披露2026年前三季度业绩预告,公司盈利实现大幅上涨。
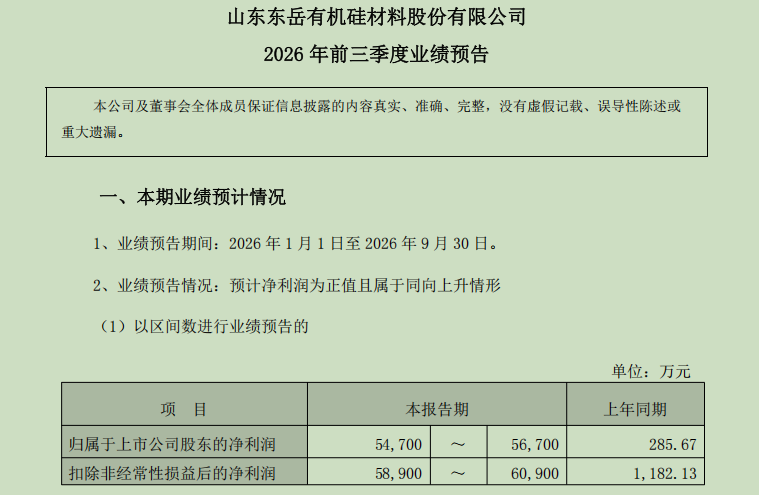
预告显示,公司预计实现归属于上市公司股东净利润5.47亿元至5.67亿元,对比上年同期285.67万元;扣除非经常性损益后的净利润预计5.89亿元—6.09亿元,上年同期为1182.13万元。业绩大幅预增消息传出,也带动有机硅板块市场情绪升温。
高增背后:去年同期基数拖累
翻阅公司半年度报告可以看到,东岳硅材的盈利修复自2026年上半年便已经兑现。2026年上半年,公司实现营业收入26.65亿元,归属于上市公司股东净利润4.29亿元,同比大涨916.22%。
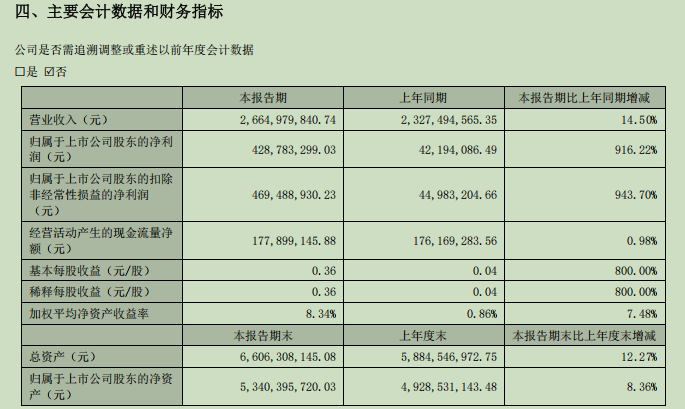
结合最新业绩预告测算,今年第三季度单季,公司归母净利润落在1.18亿元—1.38亿元区间,整体盈利维持高位运行。
需要客观看待本次业绩的超高同比增幅。2025年三季度,公司受突发事故影响,单季度经营承压,当期亏损3933.74万元,直接造成去年前三季度整体利润基数处于极低水平,公司也提示,本期利润指标与上年同期不具备直接可比性。
从损益结构来看,报告期内非经常性损益对归属于上市公司股东净利润的影响金额约4200万元,主要来自非流动资产处置损益。
盈利回暖锚定行业基本面
有机硅有着“工业维生素”之称,广泛应用于光伏、新能源汽车、电子封装、建筑等众多领域,是国家鼓励发展的战略性新兴产业。
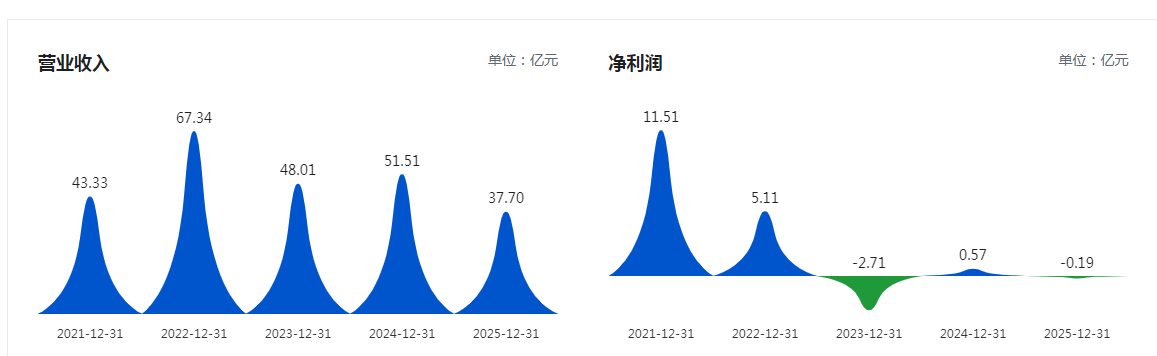
(东岳硅材近5年营收、净利润变动情况 图源巨潮资讯网)
东岳硅材专注于有机硅材料的研发、生产和销售,已形成从硅粉加工到有机硅单体、中间体以及下游硅橡胶、硅油、硅树脂、气相白炭黑等系列深加工产品的一体化生产能力,并对相关副产物进行综合利用,形成了较为完善的产业链配套。
本轮东岳硅材企业盈利修复,离不开有机硅行业供需格局持续改善。
2026年前三季度,受市场环境及行业供需格局改善影响,公司主要产品价格上涨。原材料方面,工业硅采购价格同比下降,甲醇、一氯甲烷价格同比上涨,整体单位生产成本有所下降,综合毛利率提升。
同时,公司持续推进精细化管理与安全管控,保障生产平稳运行,有效控制生产成本,进一步增强了盈利能力。
本次披露内容仅为公司财务部门初步测算结果,完整的前三季度财务数据,仍等待正式三季报予以披露。
有机硅属于强周期化工品类,行业经营始终面临多重不确定性。宏观环境变化、未来新增产能投放节奏、上游原材料价格波动,都有可能改变产品价格走势,进而影响企业后续盈利表现,投资者应当理性看待周期行情,注意防范相关投资风险。
风险提示:本文信息仅基于深圳证券交易所、巨潮资讯网等公开公告与行业公开资料,不构成任何投资建议。
频道推荐



