


8月15日,济南圣泉集团股份有限公司(公司代码:605589 公司简称:圣泉集团)对外披露2026年半年度财务报告。
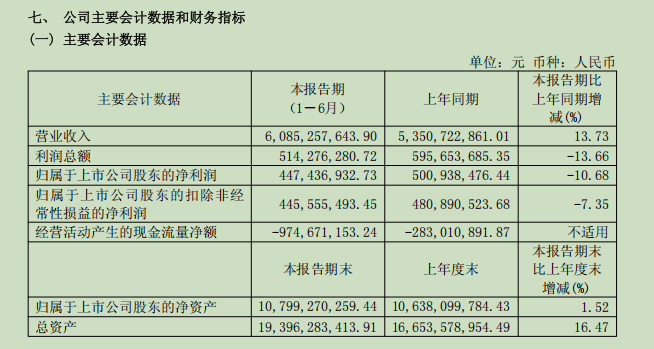
这份期中成绩单呈现“增收不增利”的鲜明特征——作为国内酚醛、呋喃树脂龙头企业,2026上半年,圣泉集团经营规模持续扩张,营收实现60.85亿元,同比增长13.73%;归母净利润4.47亿元,同比下滑10.68%;经营活动产生的现金流量净额为-9.75亿元,较去年同期减少超6.9亿元。
主营板块量价齐升,托举营收实现两位数增长。圣泉集团是以化学新材料和生物质新材料、新能源相关产品的研发、生产、销售为主营业务的高新技术企业,其中酚醛树脂、呋喃树脂产销量规模位居国内第一、世界前列。
2026年上半年,圣泉集团坚持以“双主业驱动+全产业链协同”为发展方向,深耕新材料、新能源、电子化学品等高成长赛道。
报告期内,公司凭借技术迭代升级与新建产能陆续释放,先进电子材料及电池材料等高附加值产品订单充足、出货快速放量;合成树脂板块凭借多品类差异化布局夯实行业竞争优势,全品类树脂产品销售规模持续提升,缓解市场行情波动形成的压力;生物质稳步推进产能优化与产品结构升级,持续优化大庆、章丘两大基地运营效能,不断拓展生物燃料、功能糖、生物质碳材料应用场景,稳步构建一体化、高附加值的生物质绿色产业体系。
体现在数据层面,2026上半年,圣泉集团公司经营规模持续扩张,营收规模突破60亿元,同比增长13.73%,三大主营板块全部实现量价齐升。
其中,先进电子材料及电池材料实现营业收入10.39亿元,较去年同期增长22.93%;销量4.70万吨,较去年同期增长17.21%;合成树脂类产品实现营业收入32.26亿元,较去年同期增长14.81%,销量42.07万吨,较去年同期增长7.39%;生物质产品实现营业收入5.42亿元,较去年同期增长5.04%;销量13.51万吨,较去年同期增长0.79%。
利润端呈现下行态势。报告期内,圣泉集团实现归母净利润4.47亿元,同比下滑10.68%,不过,圣泉集团在报告中提到,上半年发生的股份支付费用总额为1.12亿元,若剔除股份支付费用归属于上市公司股东的净利润为5.29亿元,同比增长4.30%;剔除股份支付费用归属于上市公司股东的扣除非经常性损益的净利润为5.27亿元,同比增长8.20%。
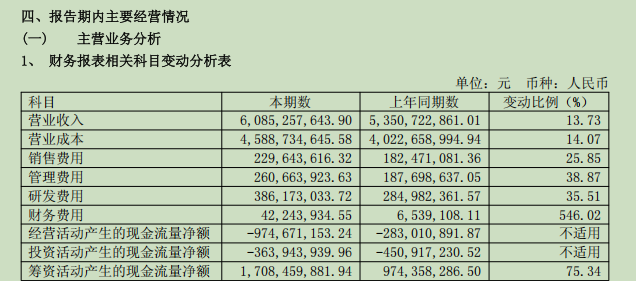
除此之外,期间费用的大幅增长也一定程度压缩当期盈利。例如,报告期内,管理费用同比增长38.87%至2.61亿元;财务费用增长546.02%至4224.39万元,针对此,圣泉集团表示分别主要系汇兑损益影响所致。
多项财务指标亮眼,现金流持续为负引关注。透过半年报多项经营与资本指标,能够看到企业多重亮眼发展信号,产能、研发、资本储备同步蓄力未来发展。
研发端,圣泉集团持续加大前沿技术攻关,上半年研发投入3.86亿元,同比提升35.51%,至报告期末,国内累计有效专利737件,其中,授权发明专利500件,实用新型专利申请212件,技术护城河持续拓宽;
产能建设稳步推进,2000吨PPO/OPE树脂共线产线将于今年9月投产,芯片封装用特种环氧1.1万吨/年产业化项目稳步按计划推进建设,后续高端材料产能释放将进一步打开收入天花板。
开源证券发布有关圣泉集团的研报点明,其业绩符合预期,高频高速低介电材料、半导体封装材料、半导体光刻胶树脂、光学材料等构建增长新曲线,看好公司全产业链协同,“化工新材料+生物质材料”双主业运营稳健,未来成长动力充足,维持“买入”评级。
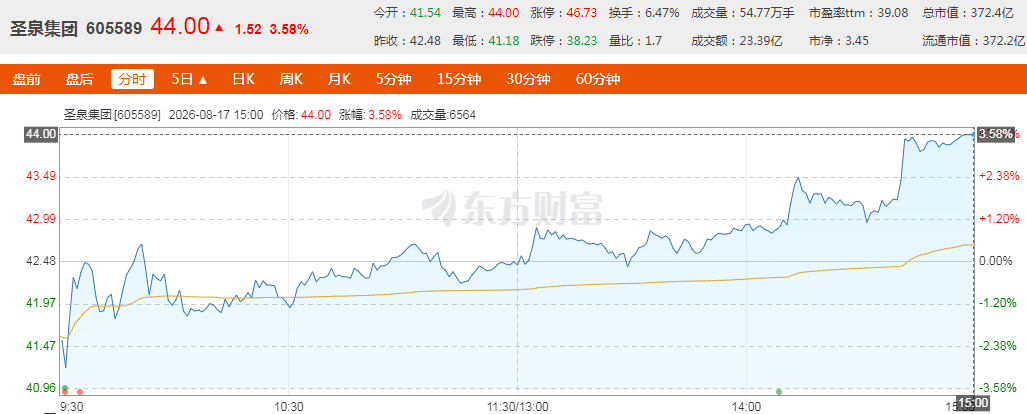
不过,圣泉集团经营活动现金流持续为负,引发了不少投资者对其可能存在较大的流动性风险的担忧。同样引人关注。报告期内,圣泉集团经营活动产生的现金流量净额为-9.75亿元,而去年同期则为-2.83亿元。股市方面,8月17日,圣泉集团股价开盘即下跌,随后震荡上行,至收盘报收44.00元/股,上涨3.58%。
风险提示:本文仅基于圣泉集团2026年半年度报告以及巨潮资讯网、东方财富网等客观资料整理报道,不构成任何投资建议。
频道推荐